Journal
Jede Buchung hat ihren Moment. Und eine Spur, die man wiederfindet.
Du kennst den Buchungssatz. Jetzt ordnest du Geschäftsfälle zeitlich, hältst ihren Belegbezug fest und erkennst, warum eine Rechnung und ihre Zahlung zwei Einträge verdienen.
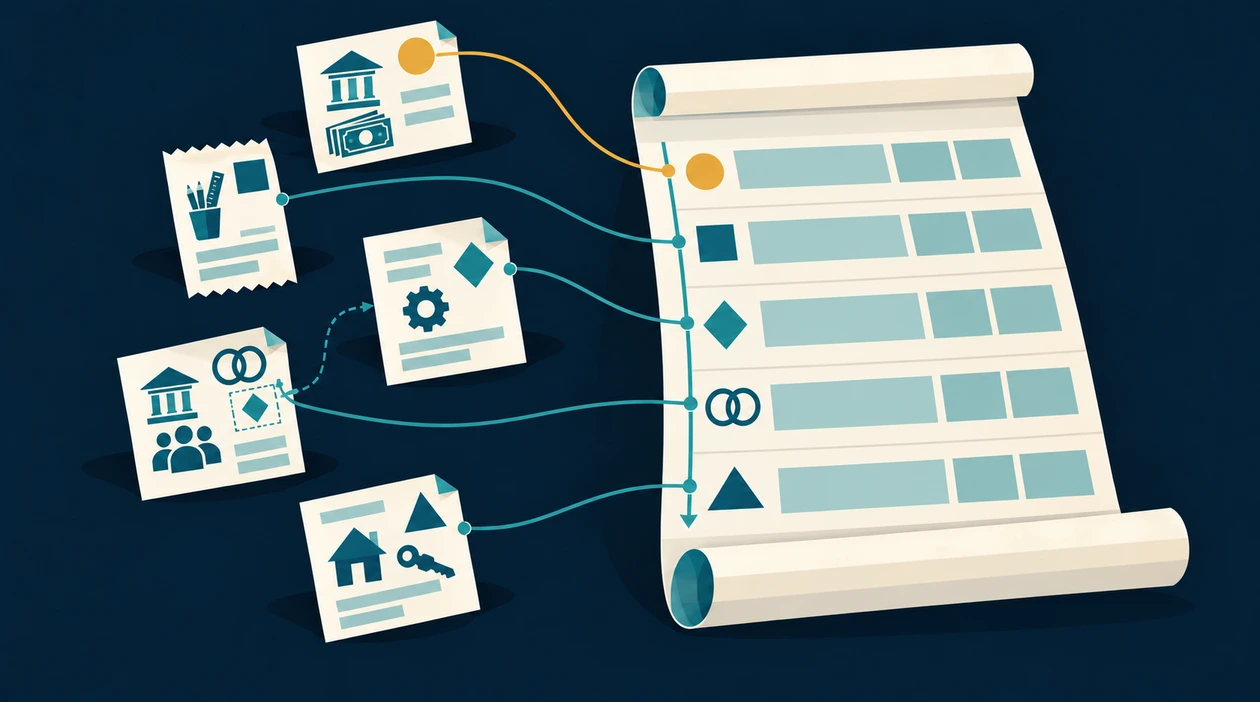
Ein Stapel Belege ist noch kein Journal. Auch dann nicht, wenn der Stapel beeindruckend gerade steht.- 03.04.B-01 · Geldort wechselnKasse an Bankguthaben
- 05.04.R-03 · Leistung auf RechnungForderungen an Erlöse
- 08.04.B-04 · Anspruch teilweise erfülltBankguthaben an Forderungen
Erst entsteht die Forderung. Später erfüllt die Zahlung einen Teil davon. Kein zweiter Ertrag.
Auf dieser Seite
Nach dieser Lektion kannst du …
- das Journal als zeitliche Sicht auf die Buchungen erklären
- Datum, Belegverweis, Buchungstext, Soll, Haben und Betrag zusammen lesen
- Rechnung und Zahlung in getrennten Einträgen erfassen
- einen Geschäftsvorfall vom Beleg bis zum Kontoeintrag verfolgen
- erkennen, was gleiche Soll- und Habentotale beweisen – und was nicht
Eine Kundenrechnung wird am 5. April erfasst; am 8. April bezahlt der Kunde einen Teil. Wie viele Geschäftsvorfälle zeigt das Journal?
Eine Rechnung, zwei Zeitpunkte
Die fiktive Bergblick Beratung erbringt eine Leistung für CHF 1’200 auf Rechnung. Drei Tage später gehen CHF 700 auf der Bank ein. Wir rechnen in CHF ohne MWST.
- 15. April: Die erbrachte Leistung begründet eine Forderung. Forderungen aus L&L an Dienstleistungserlöse CHF 1’200.
- 28. April: Der Bankeingang erfüllt einen Teil der Forderung. Bankguthaben an Forderungen aus L&L CHF 700.
- 3Beide Einträge erhalten ihren eigenen Buchungstext und Belegverweis. Die Zahlung verweist auf die ursprüngliche Rechnung.
- 4Offen bleiben CHF 500. Der Ertrag beträgt weiterhin CHF 1’200, nicht CHF 1’900.
Ein Unternehmen bezieht am 3. April CHF 500 vom Bankkonto für die Geschäftskasse. Ergänze Sollkonto, Habenkonto und Betrag im Journal.
Nicht bloss eine Liste. Eine zeitliche Spur.
Ein einzelner Buchungssatz sagt dir, welche Konten betroffen sind. Das Journal ergänzt den Zusammenhang: wann, weshalb, mit welchem Nachweis?
Am Montag verschiebst du Geld von der Bank in die Kasse. Am Dienstag kaufst du Büromaterial. Am Mittwoch stellst du eine Kundenrechnung aus. Jeder Vorgang braucht eine richtige Kontierung. Zusammen brauchen sie auch eine Ordnung, in der du sie wiederfinden kannst.
Was geschah wann?
Die Buchungen erscheinen chronologisch. Unterschiedliche Konten können unmittelbar aufeinanderfolgen, weil die Zeitfolge verbindet.
Was passierte auf diesem Konto?
Alle Einträge beispielsweise zu Bankguthaben werden gebündelt. Diese Sicht lernst du anschliessend im Hauptbuch kennen.
Journal = die zeitliche Spur derselben Geschäftsvorfälle, die auf den Konten sichtbar werden.
Sechs Informationen, eine nachvollziehbare Buchung.
Das Layout darf je nach Software anders aussehen. Die wirtschaftliche Geschichte muss trotzdem lesbar bleiben.
- Datum: Wann gehört der Vorgang hin?
Die Buchung wird zeitlich eingeordnet. Belegdatum, wirtschaftlicher Zeitpunkt und tatsächlicher Erfassungstag sind nicht zwingend identisch. Ein spät eingetroffener Beleg wird deshalb nicht einfach gedankenlos auf «heute» umdatiert.
- Referenz: Welcher Nachweis gehört dazu?
Belegnummer oder eindeutiger digitaler Verweis führen zur Grundlage. Unsere Lernfirma verwendet B für Bankbelege, K für Kassenbelege und R für Rechnungen. Das ist eine Beispielkonvention, keine allgemeine Nummerierungsvorschrift.
- Text: Was ist tatsächlich passiert?
«Teilzahlung auf Rechnung R-03» hilft später. «Diverses» hilft vor allem der Person, die schwierige Fragen mag.
- Sollkonto: Wo steht der linke Eintrag?
Das Konto ergibt sich aus Geschäftsfall, Kontoart und Veränderung. Soll ist nicht automatisch Geldzugang.
- Habenkonto: Wo steht der Gegenposten?
Das zweite Konto bekommt seinen Betrag auf der Habenseite. Haben ist nicht automatisch Ertrag.
- Betrag und Währung: Wie viel wird erfasst?
Bei einer einfachen Buchung ist derselbe Betrag im Soll und Haben betroffen. Bei einer Sammelbuchung können mehrere Konten beteiligt sein; die Seitensummen bleiben gleich.
Der Journaleintrag verbindet diese Angaben. Keine Spalte ersetzt die wirtschaftliche Analyse: Eine maschinell ausgeglichene Buchung kann trotzdem das falsche Konto treffen.
Eine kleine Arbeitswoche. Fünf klare Buchungen.
Bergblick Beratung ist unsere fiktive Lernfirma. Die folgenden Fälle bilden zusammen einen Ausschnitt, nicht eine vollständige Jahresbuchhaltung.
Wir verwenden hier die Rechnungsbuchhaltung: Erbrachte Leistungen auf Rechnung werden mit Forderung und Ertrag erfasst; Zahlungen folgen als eigene Vorgänge. Alle Beträge sind CHF, die MWST wird für diesen Einstieg weggelassen.
J-01 · 03.04.20X1Beleg B-01 Barbezug für die Geschäftskasse
- Soll
- Kasse
- Haben
- Bankguthaben
- Betrag CHF
- 500
J-02 · 04.04.20X1Beleg K-02 Büromaterial bar gekauft und verbraucht
- Soll
- Büromaterialaufwand
- Haben
- Kasse
- Betrag CHF
- 120
J-03 · 05.04.20X1Beleg R-03 Erbrachte Beratung auf Kundenrechnung
- Soll
- Forderungen aus L&L
- Haben
- Dienstleistungserlöse
- Betrag CHF
- 1’200
J-04 · 08.04.20X1Beleg B-04 Teilzahlung des Kunden auf Rechnung R-03
- Soll
- Bankguthaben
- Haben
- Forderungen aus L&L
- Betrag CHF
- 700
J-05 · 09.04.20X1Beleg B-05 Laufende Miete direkt per Bank bezahlt
- Soll
- Raumaufwand
- Haben
- Bankguthaben
- Betrag CHF
- 300
Geldort und Verbrauch trennen
Der Barbezug verschiebt Geld: Kasse steigt, Bank sinkt. Erst der Büromaterialverbrauch in J-02 ist Aufwand. Geld in die Kasse zu legen ist noch kein Verbrauch.
Leistung und Zahlung trennen
Die Beratung erzeugt CHF 1’200 Ertrag und Forderung. Die spätere Zahlung von CHF 700 erfüllt einen Teil dieses Anspruchs. Sie erzeugt keinen zusätzlichen Ertrag.
J-05 erfasst laufende Miete, die direkt bezahlt und zuvor noch nicht gebucht wurde. Wäre dieselbe Miete bereits als offene Lieferantenrechnung erfasst, würde die spätere Zahlung stattdessen die Verbindlichkeit vermindern. Der Kontext entscheidet.
Eine Referenz ist eine Brücke, keine Dekoration.
Du sollst nicht nur buchen können. Du sollst später erklären können, weshalb genau diese Buchung existiert.
- NachweisBankbeleg B-04CHF 700 Eingang; Bezug zu Rechnung R-03.
- Zeitliche ErfassungJournal J-048. April: Bankguthaben an Forderungen aus L&L.
- KontensichtZwei KontoeinträgeBank Soll 700; Forderungen Haben 700; Referenz J-04.
Vorwärts kommst du vom Beleg zur Buchung. Rückwärts kommst du vom Kontoeintrag zum zugehörigen Journal- und Belegnachweis. Die ESTV bezeichnet diese Verfolgbarkeit als Prüfspur. Ein zufällig gleich hoher Betrag ist noch keine verlässliche Verbindung.
Ausgeglichen ist wichtig. Vollständig und richtig auch.
Die Buchhaltung kann sehr ordentlich aussehen und trotzdem elegant danebenliegen.
Die Kopie wird nochmals gebucht
R-03 liegt zweimal als PDF vor. Werden beide Kopien als eigene Leistung erfasst, sind Forderung und Ertrag zu hoch. Soll und Haben können trotzdem gleich bleiben.
Prüfen: Identität des Vorgangs.Ein ganzer Geschäftsfall fehlt
Die Barausgabe J-02 wird vollständig vergessen. Es fehlt sowohl Aufwand im Soll als auch Kasse im Haben. Gleiche Totale warnen dich nicht automatisch.
Prüfen: Vollständigkeit anhand der Belege.Das falsche Konto erhält den Betrag
Verbrauchtes Büromaterial wird als Raumaufwand erfasst. Der Betrag und die Bank- oder Kassenseite können stimmen; die Aufwandsart ist trotzdem falsch.
Prüfen: wirtschaftliche Ursache.Ein Fehler wird unsichtbar übermalt
Bei einer bereits festgeschriebenen Buchung darf die Geschichte nicht einfach verschwinden. Korrektur und ursprünglicher Eintrag müssen nachvollziehbar verbunden bleiben.
Prüfen: dokumentierter Korrekturweg.Die konkrete Korrektur kann je nach System etwa über eine Stornierung mit richtiger Neubuchung erfolgen. Eine noch bearbeitbare Eingabemaske ist nicht dasselbe wie eine bereits festgeschriebene Buchung. Entscheidend bleibt eine verständliche und nachvollziehbare Erfassung.
Erst selbst denken. Dann die Spur aufdecken.
Formuliere die Antwort kurz, bevor du die Erklärung öffnest. Die Hinweise sind Lernhilfe, kein Kompetenznachweis.
Offene Mietrechnung CHF 900: Ist Bankguthaben schon betroffen?
Nein. Ohne MWST lautet die Erfassung der laufenden Miete: Raumaufwand an Verbindlichkeiten aus L&L CHF 900. Die Schuld entsteht, die Bank bleibt zunächst unverändert.
Bei der späteren Zahlung: Verbindlichkeiten aus L&L an Bankguthaben CHF 900. Kein zweiter Mietaufwand.
CHF 80 Büromaterial und CHF 20 Porto bar: eine oder zwei Sollzeilen?
Eine Sammelbuchung kann beide Aufwandskonten im Soll aufführen: Büromaterialaufwand CHF 80 und Portoaufwand CHF 20. Kasse steht mit CHF 100 im Haben. Wir lassen MWST weg.
Summe Soll CHF 100 = Summe Haben CHF 100. «Doppelt» bedeutet nicht, dass jede Buchung zwingend nur zwei Konten hat.
Eine vollständige Buchung fehlt. Müssen Soll und Haben ungleich sein?
Nein. Wenn beide Seiten fehlen, bleiben die restlichen Summen gleich. Du findest diesen Fehler über die Vollständigkeitskontrolle der Belege und Vorgänge, nicht allein durch Addieren.
JOURNAL // SPUR
Acht Stationen vom unsortierten Beleg bis zur Kontrolle. Entscheide jeweils selbst; danach erklärt dir die Rückmeldung die Buchungslogik.
JOURNAL // SPUR
Ordne die Zeitfolge, erfasse Geschäftsfälle und halte die Verbindung zwischen Beleg und Buchung intakt.
- 01Fall lesen
- 02Entscheiden
- 03Herleitung prüfen
8 Fälle · ein Punkt pro richtiger Entscheidung · ohne Zeitdruck
Nach einem Neuladen beginnt eine neue Runde. Abgeschlossene Ergebnisse bleiben im Lernstand gespeichert.30 Fragen: Zeit, Konten und Nachweise verbinden.
Jetzt zählt die Herleitung: Was ist passiert, wann wird es erfasst und wie bleibt es später überprüfbar?
Quiz wird vorbereitet …
Die drei Runden und dein lokaler Fortschritt werden geladen.
Journal in 60 Sekunden
Du brauchst keine schönere Liste. Du brauchst eine richtige, nachvollziehbare Folge von Buchungen.
- Geschäftsfall und Beleg verstehen, nicht nur den Betrag erkennen.
- Buchungsdatum, Belegverweis, verständlichen Text, Konten und Betrag verbinden.
- Rechnung und Zahlung auseinanderhalten; keinen zweiten Ertrag oder Aufwand erfinden.
- Soll- und Habensummen kontrollieren, zusätzlich Inhalt und Vollständigkeit prüfen.
- Dieselbe Buchung in der Kontensicht wiederfinden können.
Das Journal erzählt die Geschichte in der Zeit. Die Konten zeigen, was die Geschichte mit jeder einzelnen Grösse gemacht hat.