Hauptbuch
Dieselben Buchungen. Jetzt erzählt jedes Konto seine Geschichte.
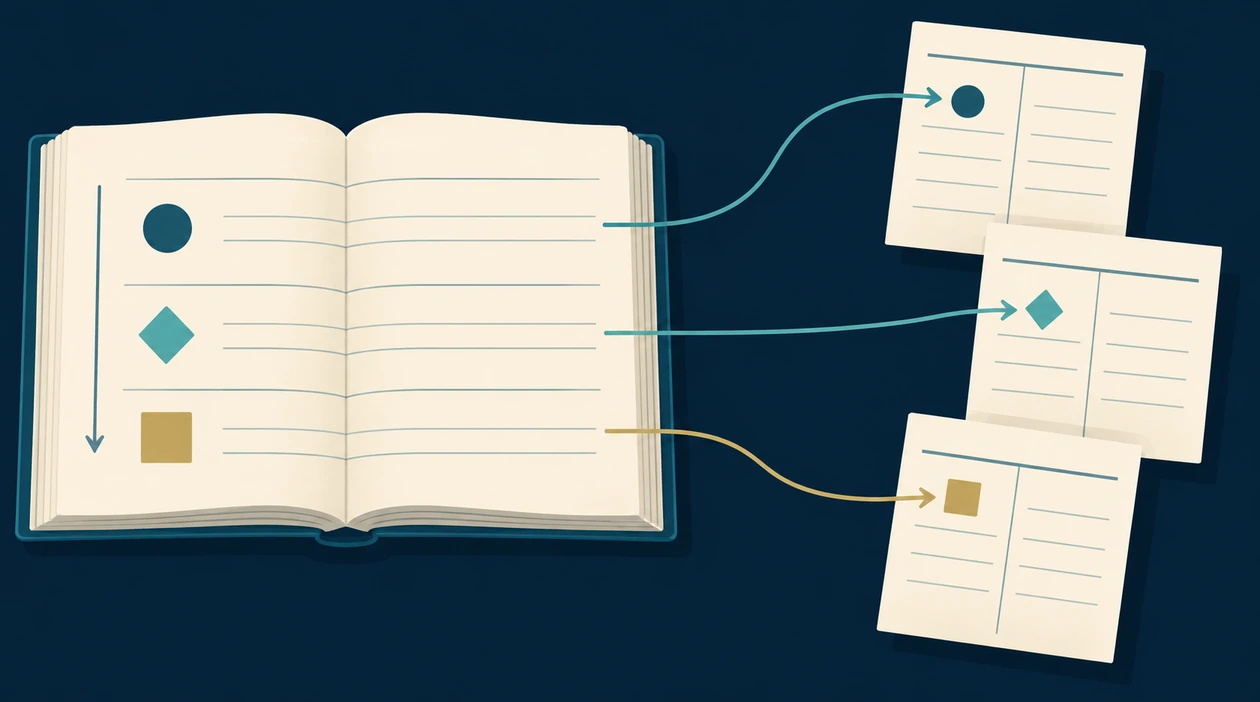
Im Journal siehst du die zeitliche Folge. Auf den Konten erkennst du, wo Beträge wirken, wie ein Saldo entsteht und wie Bestände und Erfolg zusammenhängen.
Eine Zahl wird nicht richtiger, wenn sie in einer hübschen Tabelle steht. Aber sie wird deutlich leichter überprüfbar.CHF 5’700 − CHF 800CHF 4’900 Endbestand
Keine neue Geschichte. Die Kontensicht ordnet die Journalbuchungen nach ihrem wirtschaftlichen Ort.
Auf dieser Seite
Nach dieser Lektion kannst du …
- die Kontensicht des Hauptbuchs von der zeitlichen Journalsicht unterscheiden
- jede Journalbuchung auf die richtigen Konten und Seiten übertragen
- Anfangsbestand, Bewegungen und Endbestand auseinanderhalten
- Kontensalden mit Bilanz und Erfolgsrechnung verbinden
- Abstimmungsfehler gezielt finden, ohne zusätzliche Geschäftsfälle zu erfinden
Im Journal steht «Kasse an Bankguthaben CHF 500». Entsteht beim Übertragen ins Hauptbuch ein weiterer Geschäftsfall?
Bankguthaben: vier Zeilen ergeben einen Bestand
Anfangsbestand CHF 5’000. Danach: Barbezug CHF 500, Kundenzahlung CHF 700 und Mietzahlung CHF 300. Keine weiteren Bankbewegungen.
- 1Den Anfangsbestand CHF 5’000 auf der Sollseite des Aktivkontos festhalten.
- 2Barbezug: CHF 500 im Haben. Gegenkonto ist Kasse.
- 3Kundenzahlung: CHF 700 im Soll. Gegenkonto ist Forderungen aus L&L.
- 4Mietzahlung: CHF 300 im Haben. Gegenkonto ist Raumaufwand.
- 5Solltotal CHF 5’700 minus Habentotal CHF 800 ergibt CHF 4’900 Sollsaldo. Beim formalen Ausgleichen steht die Ausgleichszahl auf der Habenseite.
Kasse: Anfangsbestand CHF 200, Barbezug von der Bank CHF 500, bar bezahltes Büromaterial CHF 120. Wie hoch ist der Endbestand?
Nicht noch einmal buchen. Anders hinschauen.
Im Journal findest du die zeitliche Reihenfolge. In der Kontensicht erkennst du die Entwicklung von Bank, Kasse, Forderungen und allen anderen geführten Grössen.
Stell dir fünf Buchungen vor, verteilt auf mehrere Tage. Nun möchtest du nur wissen: Wie viel liegt auf der Bank, und weshalb genau dieser Betrag? Statt jedes Mal das ganze Journal neu zu durchsuchen, liest du das Konto Bankguthaben.
Die Zeitfolge verbindet
Barbezug, Büromaterial, Rechnung, Kundenzahlung und Miete folgen nach ihrem Datum. Es können ganz unterschiedliche Konten betroffen sein.
Die wirtschaftliche Grösse verbindet
Auf Bankguthaben stehen nur die zugehörigen Einträge. Anfangsbestand, Zu- und Abgänge ergeben den aktuellen Bestand.
Die Sammlung umfasst nicht nur Kasse und Bank. Auch Verbindlichkeiten, Eigenkapital, Aufwand und Ertrag werden auf ihren Konten geführt. Ob ein Betrag zur Bilanz oder Erfolgsrechnung gehört, hängt von der Funktion des Kontos ab.
Konto, Seite, Betrag. Nichts dazuerfinden.
Beim Übertragen bleibt der Geschäftsfall derselbe. Du verteilst nur seine bereits bestimmte Kontenwirkung.
- JournalbuchungKasse an BankguthabenCHF 500 · 3. April · Beleg B-01
- Erster KontoeintragKasse: Soll CHF 500Gegenkonto Bankguthaben · Referenz J-01
- GegenbuchungBank: Haben CHF 500Gegenkonto Kasse · Referenz J-01
- Das Sollkonto finden
Im Satz steht Kasse zuerst. Trage dort CHF 500 im Soll ein. Die Zunahme passt zur Aktivkonto-Regel.
- Das Habenkonto finden
Bankguthaben steht nach «an». Dort gehören CHF 500 ins Haben. Die Bank nimmt ab.
- Die Verbindung behalten
Datum, Referenz J-01 und Gegenkonto erklären, zu welchem Vorgang die Kontobewegung gehört. Im einfachen Satz ist das Gegenkonto jeweils das andere Konto.
- Vollständigkeit kontrollieren
Beide Einträge müssen zur selben Buchung passen. Bei Sammelbuchungen können mehrere Gegenposten dazugehören; dann hilft die vollständige Journalreferenz.
Einmal wirtschaftlich erfassen. In zwei Sichten nachvollziehen. Kein doppelter Geschäftsfall.
In einer Buchhaltungssoftware geschieht diese Zuordnung normalerweise automatisch. Im Lernbeispiel machen wir sie sichtbar, damit du falsche Konten, falsche Seiten oder fehlende Einträge selbst erkennst.
Fünf Buchungen werden zu sieben Kontengeschichten.
Wir führen den identischen Fall der Bergblick Beratung weiter. Alle Beträge in CHF, ohne MWST und ohne zusätzliche Geschäftsfälle.
Verfolge den Bestand, Buchung für Buchung.
Wähle ein Konto. Gehe danach vor oder zurück und beobachte, welcher Eintrag seinen Bestand wirklich verändert. Ohne Bewertung.
Noch keine Bewegung aus dem Journalauszug übertragen.
Alle drei auswählbaren Konten sind Aktivkonten: Zunahme im Soll, Abnahme im Haben.- J-01 · 03.04.KasseHaben 500Noch nicht übertragen
- J-04 · 08.04.Forderungen aus L&LSoll 700Noch nicht übertragen
- J-05 · 09.04.RaumaufwandHaben 300Noch nicht übertragen
Die Konten nach allen fünf Einträgen
Die folgenden Darstellungen enthalten die Anfangsbestände und Buchungen, aber noch keine formalen Ausgleichszeilen oder Erfolgsabschlussbuchungen. Die Fusszeile nennt jeweils den daraus berechneten Saldo.
Soll
- ABAnfangsbestand5’000
- J-04Forderungen aus L&L700
Haben
- J-01Kasse500
- J-05Raumaufwand300
Soll
- ABAnfangsbestand200
- J-01Bankguthaben500
Haben
- J-02Büromaterialaufwand120
Soll
- J-03Dienstleistungserlöse1’200
Haben
- J-04Bankguthaben700
Soll
Haben
- J-03Forderungen aus L&L1’200
Soll
- J-02Kasse120
Haben
- Keine Buchung–
Soll
- J-05Bankguthaben300
Haben
- Keine Buchung–
Soll
Haben
- ABAnfangsbestand5’200
J-04 taucht bei Bankguthaben im Soll und bei Forderungen im Haben auf. Auf Dienstleistungserlöse taucht es nicht nochmals auf: Die Leistung wurde bereits mit J-03 erfasst.
Der Saldo: eine Differenz, zwei Darstellungsfragen.
Was ist wirtschaftlich vorhanden? Und wo steht die Ausgleichszahl beim formalen Abschliessen? Diese Fragen darfst du nicht vermischen.
CHF 4’900 Bankguthaben
Das Solltotal übersteigt das Habentotal. Es bleibt ein Sollsaldo von CHF 4’900, also ein Aktivbestand.
CHF 4’900 auf die kleinere Seite
Im abgeschlossenen T-Konto wird die Habenseite um die Ausgleichszahl CHF 4’900 ergänzt. Danach zeigen beide Seiten CHF 5’700.
Ebenso wichtig: Endbestand ist nicht Veränderung. Die Kasse hat am Ende CHF 580, aber nur um CHF 380 zugenommen. Der Anfangsbestand von CHF 200 war schon vorher da.
Ein Konto mit gleich hohen Bewegungen auf beiden Seiten kann einen Nullsaldo haben, obwohl es häufig benutzt wurde. «Saldo null» heisst nicht «es ist nichts passiert».
Von den Konten zu Bestand und Erfolg.
Die Kontoart entscheidet, welche Frage der Saldo beantwortet. Ein Bankbestand ist kein Gewinn, und ein Ertrag ist nicht zwingend schon bezahlt.
CHF 780 Gewinn
Dienstleistungserlöse 1’200 − Büromaterialaufwand 120 − Raumaufwand 300 = 780.
Der Barbezug ist kein Aufwand. Die Kundenzahlung ist kein zweiter Ertrag.
CHF 5’980 Vermögen
Bankguthaben 4’900 + Kasse 580 + Forderungen aus L&L 500 = 5’980.
Die offene Forderung ist Vermögen, aber noch kein Zahlungsmittel.
Es gibt in diesem Fall keine Schulden, Einlagen oder Bezüge. Nach dem Erfolgsabschluss beträgt das Eigenkapital deshalb CHF 5’980 und entspricht dem Vermögen. Vor diesem Abschlussschritt steht auf dem Eigenkapitalkonto oben noch der Anfangswert; der Gewinn ist bis dahin auf den Erfolgskonten sichtbar.
In einer echten Jahresrechnung kommen je nach Situation weitere Vorgänge und Abschlussarbeiten dazu. Hier sollst du den Zusammenhang verstehen, nicht aus fünf Buchungen eine vollständige Jahresabschlussprüfung ableiten.
Die Spur prüfen, statt die Differenz schönzubuchen.
Stimmen Anfang, Bewegungen und Ende zusammen? Findest du zu jeder Kontobewegung die passende Journalreferenz?
- Zur Quelle zurückgehen
J-05 nennt Raumaufwand an Bankguthaben CHF 300. Suche genau diese Referenz auf beiden Konten und den zugehörigen Nachweis.
- Konto, Seite und Betrag abgleichen
Raumaufwand erhält Soll 300, Bankguthaben Haben 300. Bei einer manuellen Lernübertragung kann eine Seite fehlen oder falsch stehen.
- Bestände nachrechnen
Der Bankbestand muss aus dem Anfang und den Bankbewegungen entstehen. Eine frei erfundene «Korrekturbuchung» ersetzt keine Ursachenanalyse.
- Die Grenze der Summenprüfung kennen
Gleiche Soll- und Habensummen beweisen nicht, dass alle Vorgänge vollständig und richtig kontiert sind. Fehlen beide Seiten, kann das Gleichgewicht bestehen bleiben.
J-05 fehlt nur im Bankkonto. Ist ein neuer Geschäftsfall nötig?
Nein. Es fehlt die passende Habenbuchung CHF 300 bei Bankguthaben zur vorhandenen Referenz J-05. Im Lernfall ist die Übertragung unvollständig, nicht die wirtschaftliche Realität um einen Vorgang reicher.
Verbindlichkeiten beginnen mit CHF 900. CHF 400 werden bezahlt. Wie hoch bleibt die Schuld?
Die Zahlung steht beim Passivkonto im Soll und reduziert die Schuld. CHF 900 − CHF 400 = CHF 500 Habensaldo. Nicht jedes Soll bedeutet Zunahme; die Kontoart entscheidet.
Das Hauptbuch zeigt Forderungen von CHF 500. Welcher Kunde schuldet sie?
Im kleinen Musterfall gibt es nur eine Kundenrechnung. Bei vielen Kunden liefert die Debitorenbuchhaltung die Einzelheiten. Ihre relevanten Summen müssen zum Hauptbuchkonto Forderungen aus L&L passen.
Hauptbuch und Nebenbuch ergänzen sich: Gesamtbetrag und Detailnachweis. Die Detailansicht erzeugt keine zweite Forderung.
HAUPTBUCH // SPUR
Übertrage die Buchungen, ermittle Bestände und entlarve einen fehlenden Gegenposten. Acht Entscheidungen, eine konsistente Buchungsspur.
HAUPTBUCH // SPUR
Folge denselben Geschäftsfällen durch die Konten und prüfe, ob aus Anfang und Bewegungen der richtige Endbestand entsteht.
- 01Fall lesen
- 02Entscheiden
- 03Herleitung prüfen
8 Fälle · ein Punkt pro richtiger Entscheidung · ohne Zeitdruck
Nach einem Neuladen beginnt eine neue Runde. Abgeschlossene Ergebnisse bleiben im Lernstand gespeichert.30 Fragen: Von der Kontoseite bis zur Abstimmung.
Teste nicht nur das Addieren. Begründe, warum ein Eintrag auf diesem Konto und dieser Seite steht.
Quiz wird vorbereitet …
Die drei Runden und dein lokaler Fortschritt werden geladen.
Hauptbuch in 60 Sekunden
Ein Konto ist die nachvollziehbare Entwicklung einer wirtschaftlichen Grösse, nicht bloss ein Platz für eine Endzahl.
- Die Journalsicht ordnet nach Zeit, die Kontensicht nach wirtschaftlichen Grössen.
- Jeden Betrag auf die richtigen Konten und Seiten übertragen; Referenzen erhalten.
- Anfangsbestand und Bewegungen ergeben den Endbestand.
- Wirtschaftlichen Soll- oder Habensaldo vom formalen Ausgleich unterscheiden.
- Bestandskonten und Erfolgskonten mit Bilanz beziehungsweise Erfolgsrechnung verbinden.
- Bei Differenzen zur Ursache zurückgehen; gleiche Summen allein sind kein Vollständigkeitsbeweis.
Das Journal zeigt die Reihenfolge. Die Konten erklären die Bestände. Der Beleg hält beide ehrlich.