Kontenrahmen KMU
Eine Nummer ist eine Adresse. Noch keine Buchung.
Entschlüssle die Ordnung des Schweizer Kontenrahmens KMU: vom einzelnen Konto bis zur Klasse, mit den wichtigen Unterschieden zwischen Vorlage, Kontenplan und Kontoseite.
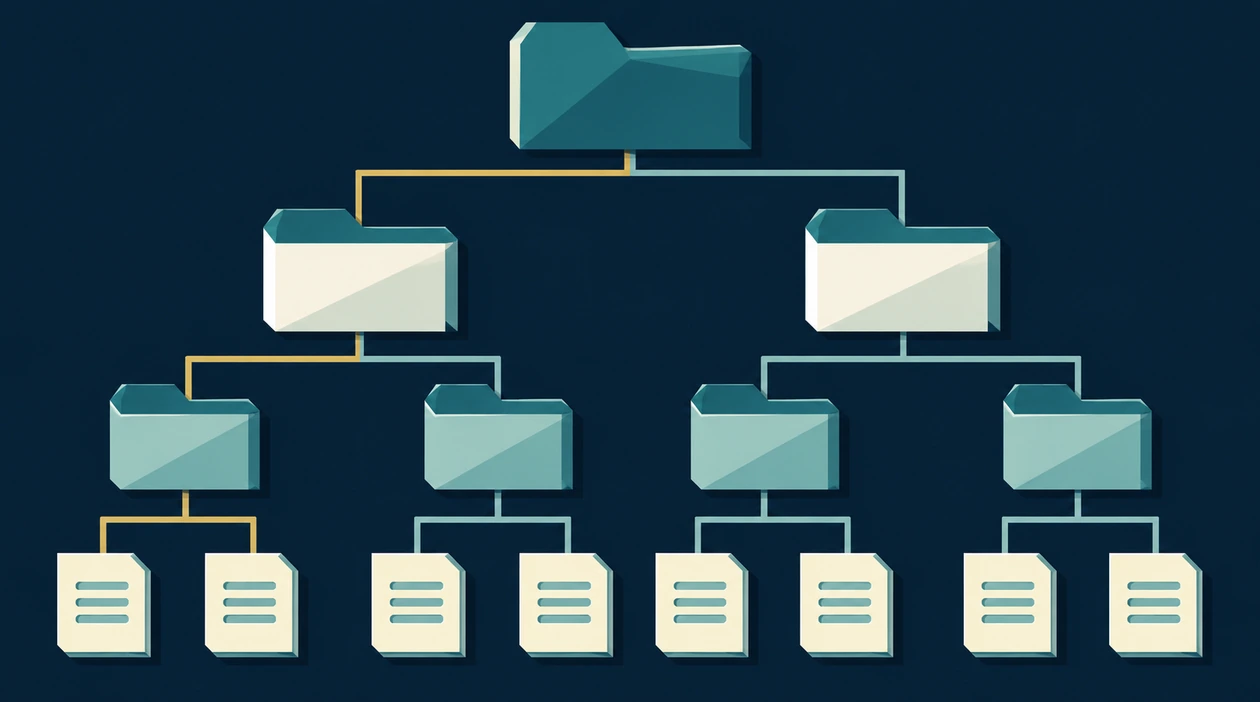
1000 ist Kasse. 1020 ist Bankguthaben. «Irgendwo bei den Zahlen» ist noch keine Kontierung.- 1KlasseAktiven
- 10HauptgruppeUmlaufvermögen
- 100GruppeFlüssige Mittel
- 1000EinzelkontoKasse
STRUKTUR FINDEN → SACHVERHALT PRÜFEN → SEITE BEGRÜNDEN
Auf dieser Seite
Nach dieser Lektion kannst du …
- Kontenrahmen und unternehmensspezifischen Kontenplan unterscheiden
- Kontonummern vom einzelnen Konto bis zur Klasse zurückverfolgen
- die Klassen 1 bis 9 des Schweizer Kontenrahmens KMU einordnen
- Finanzertrag und Nebenerfolg korrekt von anderen Klassen unterscheiden
- die Kontoseite aus Kontoart und Veränderung statt aus der Nummer ableiten
Du liest die Kontonummer 1020. Weisst du damit schon, ob der nächste Eintrag ins Soll gehört?
Eine Nummer als Adresse lesen
Im Schweizer Kontenrahmen KMU suchst du das Konto 1000 Kasse.
- 1Die erste Stelle 1 verweist auf die Klasse Aktiven.
- 210 bezeichnet die Hauptgruppe Umlaufvermögen.
- 3100 bezeichnet die Gruppe Flüssige Mittel.
- 41000 bezeichnet das konkrete Konto Kasse.
- 5Wird Bargeld ausgegeben, nimmt dieses Aktivkonto ab: Der Eintrag steht im Haben.
Eine Firma zahlt CHF 900 vom Bankguthaben in die Kasse ein. Beide Konten gehören zu den flüssigen Mitteln. Werden beide im Soll erfasst?
Eine Adresse für jedes Konto
Das Journal ordnet nach Zeit. Das Hauptbuch ordnet nach Konten. Der Kontenrahmen ordnet die Konten selbst.
Eine Firma kann Hunderte Konten führen. Ohne eine gemeinsame Ordnung würde die eine Person das Bankguthaben unter «Geld», die andere unter «Vermögen» und die dritte unter «Konto 17» suchen. Nummern und Gruppen machen die Konten auffindbar und ihre Zusammenfassung verständlich.
Es liefert eine Struktur, aus der ein Unternehmen seinen eigenen Kontenplan ableitet.
Kontenrahmen KMU
Welche Klassen und Gruppen gibt es, und wo werden typische Konten eingeordnet?
Kontenplan
Welche dieser Konten benötigen wir, wie nennen wir sie und wie verwenden wir sie einheitlich?
Der Schweizer Kontenrahmen KMU ist eine anerkannte Referenz. Er ist keine allgemein gesetzlich vorgeschriebene Liste, die jedes KMU vollständig übernehmen muss. Gesetzliche Rechnungslegungsanforderungen und besondere Branchenvorgaben sind trotzdem einzuhalten.
Von einer Ziffer zum einzelnen Konto
Am Konto Kasse lässt sich die vierstufige Ordnung besonders gut lesen.
- 1KlasseAktiven1 Stelle
- 10HauptgruppeUmlaufvermögen2 Stellen
- 100GruppeFlüssige Mittel3 Stellen
- 1000KontoKasse4 Stellen
Die Stufen beantworten verschiedene Fragen. «Aktiven» sagt, auf welcher Seite der Bilanz wir suchen. «Umlaufvermögen» grenzt den Bereich ein. «Flüssige Mittel» bündelt unmittelbar verfügbare Geldbestände. «Kasse» bezeichnet das einzelne Sachkonto.
Vierstellige Nummern sind hier die Grunddarstellung. Eine Software oder ein Unternehmensplan kann zusätzliche Detailstellen verwenden. Mehr Stellen machen ein Konto genauer, aber nicht automatisch fachlich richtiger.
Neun Klassen, unterschiedliche Aufgaben
Lerne die Ordnung und ihre Grenzen. Eine zu kurze Eselsbrücke kann einen langen Kontierungsfehler verursachen.
- 1
Aktiven
Vermögenswerte und Ansprüche des Unternehmens; zum Beispiel Kasse oder Bankguthaben.
- 2
Passiven
Fremdkapital und Eigenkapital. Passiven sind deshalb mehr als Schulden.
- 3
Betrieblicher Ertrag aus Lieferungen und Leistungen
Erlöse der betrieblichen Leistungserstellung, etwa aus Warenverkäufen und Dienstleistungen.
- 4
Aufwand für Material, Handelswaren, Dienstleistungen und Energie
Aufwand für die Leistungserstellung. Die konkrete Einordnung hängt vom verwendeten Kontenplan ab.
- 5
Personalaufwand
Aufwand rund um die Beschäftigung des Personals, etwa Löhne und Sozialversicherungsaufwand.
- 6
Übriger betrieblicher Aufwand, Abschreibungen und Wertberichtigungen sowie Finanzergebnis
Hier finden sich beispielsweise Raumaufwand und Abschreibungen, aber auch Finanzaufwand und Finanzertrag. Nicht jedes Konto dieser Klasse ist ein Aufwandskonto.
- 7
Betrieblicher Nebenerfolg
Ertrag und Aufwand betrieblicher Nebenbereiche. Nebenbetrieb ist nicht gleich betriebsfremd oder ausserordentlich.
- 8
Betriebsfremder, ausserordentlicher, einmaliger oder periodenfremder Aufwand und Ertrag
Mehrere besondere Ergebnisbereiche; die Schulversion führt hier auch direkte Steuern. Die sachliche Einordnung eines Falls kommt vor der Kontensuche.
- 9
Abschluss
Konten für den Abschluss. Kein Parkplatz für laufende Geschäftsfälle, deren Konto noch unklar ist.
Klassenbezeichnungen nach der offiziellen Schulversion von SwissAccounting. Die kurzen Erklärungen sind eine Lernhilfe; die vollständige Kontenliste findest du in der Quelle.
Besonders wichtig bei 6, 7 und 8: Eine Klasse kann Aufwands- und Ertragskonten enthalten. So ist 6950 Finanzertrag ein Ertragskonto in Klasse 6. Die Schulversion ordnet 8900 Direkte Steuern in Klasse 8 ein. Lies deshalb auch das einzelne Konto und nicht nur eine verkürzte Klassenüberschrift.
Die Nummer kennt den Weg. Der Geschäftsfall kennt die Richtung.
Eine Kontonummer beantwortet «Welches Konto?». Für Soll oder Haben brauchst du zusätzlich «Was verändert sich?».
| Konto | Vorgang | Begründete Seite |
|---|---|---|
| 1020 Bankguthaben | Kundenzahlung geht ein | Aktivzunahme → Soll |
| 1020 Bankguthaben | Eine Rechnung wird bezahlt | Aktivabnahme → Haben |
| 6000 Raumaufwand | Laufende Miete entsteht | Aufwandszunahme → Soll |
| 6950 Finanzertrag | Bankzins wird verdient | Ertragszunahme → Haben |
Die vier Kontologik-Regeln bleiben gültig: Aktiv- und Aufwandskonten nehmen im Soll zu; Passiv- und Ertragskonten im Haben. Bei Abnahmen kehrt sich die Seite um. Die Kontennummer schafft keine fünfte Regel.
Kontonummer → Konto finden. Kontoart + Veränderung → Seite bestimmen.
Drei Vorgänge, sauber eingeordnet
Die fiktive Aare Atelier GmbH arbeitet mit dem KMU-Rahmen. Die folgenden Beträge sind vereinfachte Übungswerte ohne MWST.
Gleiche Adresse. Andere Richtung.
Wähle ein Konto und ändere die Bewegungsrichtung. Beobachte, welche Angaben gleich bleiben.
- Klasse · bleibt gleich
- 1 · Aktiven
- Kontoart · bleibt gleich
- Aktivkonto
- Veränderung · deine Wahl
- Zunahme
- Begründete Buchungsseite
- Soll
Bankguthaben ist ein Aktivkonto. Die Nummer bleibt gleich, ob Geld eingeht oder ausbezahlt wird.
Tipp: Vergleiche 6000 und 6950 bei einer Zunahme. Beide beginnen mit 6, benötigen aber unterschiedliche Seiten.
Die laufende Monatsmiete beträgt CHF 2’400 und wird direkt bezahlt.
- Wirtschaftlicher Vorgang: Die Nutzung der Räume verursacht laufenden Aufwand; gleichzeitig sinkt das Bankguthaben.
- Konten suchen: Raumaufwand im betrieblichen Aufwandsbereich, Bankguthaben bei den flüssigen Mitteln.
- Seiten begründen: Aufwand nimmt im Soll zu, Bank als Aktivkonto im Haben ab.
- Buchung: 6000 Raumaufwand an 1020 Bankguthaben, CHF 2’400.
Die Nummern dokumentieren die ausgewählten Konten. Die Begründung entsteht aus dem Sachverhalt.
Jetzt du: Bargeld holen
CHF 800 werden vom Bankguthaben abgehoben und in die Geschäftskasse gelegt. Welche Konten, welche Seiten und welche Erfolgswirkung?
Hinweis öffnen
Beide Konten sind Aktiven. Verfolge für jedes Konto, ob der Bestand zu- oder abnimmt.
Lösung und Begründung
1000 Kasse an 1020 Bankguthaben, CHF 800. Kasse nimmt im Soll zu, Bankguthaben im Haben ab. Es entsteht kein Aufwand und kein Ertrag: Das Vermögen wird lediglich umgeschichtet.
Transfer: Die Bank schreibt CHF 60 Zins gut.
Ein Lernender behauptet: «6950 beginnt mit 6; deshalb muss der Zins als Aufwand ins Soll.»
Aussage prüfen
6950 Finanzertrag ist ein Ertragskonto. Die Zunahme steht im Haben; das Bankguthaben steigt im Soll. Buchung: 1020 Bankguthaben an 6950 Finanzertrag, CHF 60. Klasse 6 umfasst ausdrücklich auch das Finanzergebnis.
RAHMEN // NAVIGATOR
Acht Entscheidungen führen von der Vorlage bis zum begründeten Einzelkonto. Prüfe jedes Signal, bevor du weitergehst.
RAHMEN // NAVIGATOR
Ordne Konten ein, erkenne irreführende Nummernregeln und finde den passenden Bereich für jeden Fall.
- 01Fall lesen
- 02Entscheiden
- 03Herleitung prüfen
8 Fälle · ein Punkt pro richtiger Entscheidung · ohne Zeitdruck
Nach einem Neuladen beginnt eine neue Runde. Abgeschlossene Ergebnisse bleiben im Lernstand gespeichert.Vier Abkürzungen, die zu weit gehen
Schnell orientieren ist gut. Den Inhalt durch eine Ziffer ersetzen weniger.
Vorlage ist nicht Pflichtumfang.
Eine Beratungsfirma benötigt nicht automatisch sämtliche Produktionskonten. Auswahl und Details werden an die Firma angepasst.
Finanzertrag widerspricht.
Klasse 3 erfasst den betrieblichen Ertrag aus Lieferungen und Leistungen. Andere Ertragsarten können in anderen Klassen liegen.
Nebenerfolg ist ein eigener Bereich.
Ein betrieblicher Nebenbetrieb ist nicht allein wegen «neben» ausserordentlich oder betriebsfremd.
Abschluss ist kein Restekorb.
Bei unklaren Geschäftsfällen zuerst Beleg und wirtschaftlichen Inhalt klären. Eine hohe Nummer löst kein Verständnisproblem.
30 Fragen zur Kontenordnung
Prüfe Begriffe, Hierarchie, Klassen und die Grenzen der Nummernlogik.
Quiz wird vorbereitet …
Die drei Runden und dein lokaler Fortschritt werden geladen.
Die Ordnung bleibt. Das Denken auch.
Mit dem Kontenrahmen findest du Konten systematisch und liest ihre Zusammenhänge.
- Der Rahmen ist die übergeordnete Vorlage; der Kontenplan gehört zur konkreten Firma.
- Klasse, Hauptgruppe, Gruppe und Einzelkonto verfeinern die Gliederung. Lies die Überschriften mit.
- 1 und 2 betreffen Aktiven und Passiven. Die übrigen Klassen gliedern Erfolg und Abschluss.
- Klasse 6 enthält auch das Finanzergebnis, 7 den Nebenerfolg und 8 besondere Ergebnisbereiche. 9 dient dem Abschluss.
- Die Nummer ersetzt niemals die Prüfung von Kontoart, Veränderung und Buchungsseite.