Zusammenhang Beleg – Journal – Hauptbuch
Eine Zahl ist erst gut, wenn du ihre Geschichte kennst.
Verfolge Rechnung, Gutschrift und Zahlung durch die ganze Buchführung. Prüfe die Belegspur, stimme offene Posten ab und korrigiere Fehler, die sich hinter perfekt gleichen Summen verstecken.
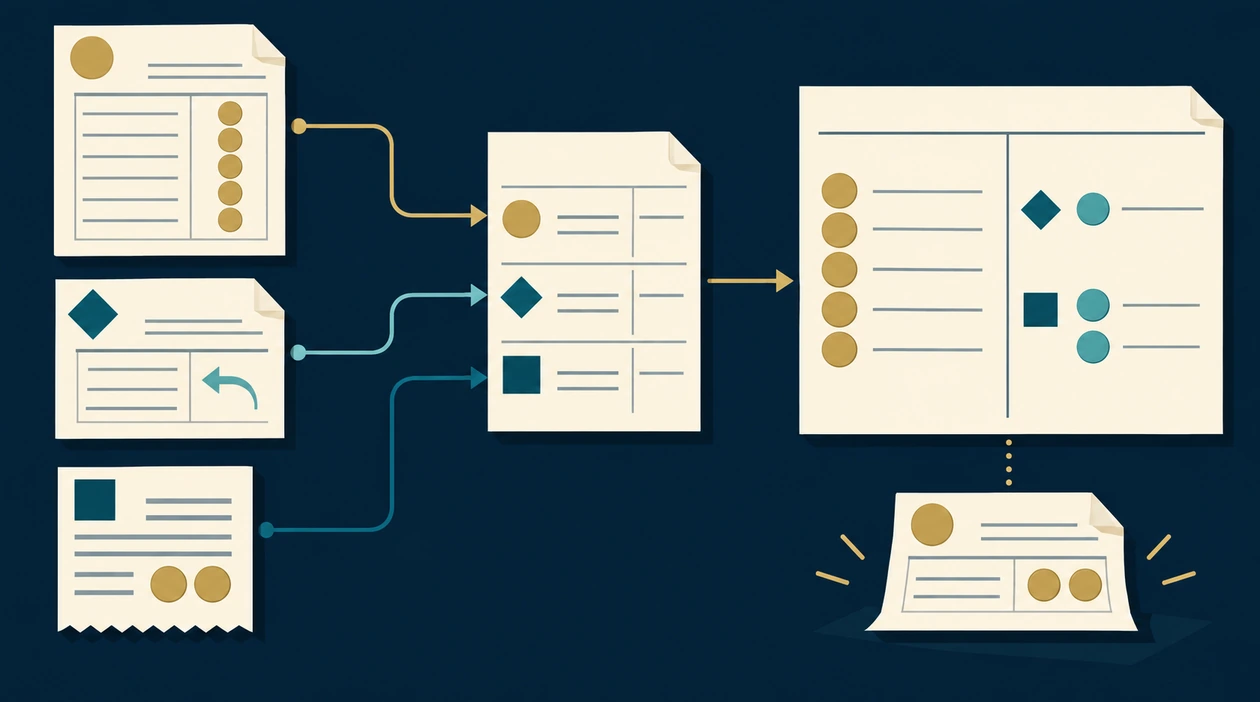
Die Saldobilanz sagt «passt». Du fragst trotzdem: «Zu welchem Beleg?» Genau darum geht’s.- 01BelegWas ist passiert? Wann? Für wen?
- 02JournalWelche Konten, Seiten und Beträge gehören dazu?
- 03HauptbuchWie erklärt die Buchung den Saldo?
Vorwärts: Ist alles erfasst? Rückwärts: Ist jeder gebuchte Betrag belegt? Zwei Prüfrichtungen, eine verlässliche Geschichte.
Auf dieser Seite
Nach dieser Lektion kannst du …
- Belege in beide Richtungen mit Journal und Hauptbuch verknüpfen
- mehrgliedrige Rechnungen mit vorgegebener MWST nachvollziehbar kontieren
- Gutschriften und Teilzahlungen abstimmen
- Leistungs-, Buchungs- und Zahlungsperiode unterscheiden
- Nebenbuch und Sammelkonto abstimmen
- ausgeglichene, aber fehlerhafte Buchungen erkennen und nachvollziehbar korrigieren
Eine Rechnung fehlt vollständig in Journal und Hauptbuch. Verrät eine ausgeglichene Saldobilanz diesen Fehler?
Eine Leistung, drei Belege
Beratung und Installation ergeben netto CHF 3’000, zuzüglich 8.1 % MWST. Eine Gutschrift reduziert das Entgelt um netto CHF 500; später gehen CHF 2’000 ein.
- 1Die Rechnung erzeugt CHF 3’243 Forderung, CHF 3’000 Ertrag und CHF 243 geschuldete MWST.
- 2Die Gutschrift vermindert Forderung um CHF 540.50, Ertrag um CHF 500 und MWST um CHF 40.50.
- 3Die Zahlung vermindert Forderung um CHF 2’000 und erhöht Bank gleich hoch.
- 4CHF 702.50 bleiben offen. Nettoertrag CHF 2’500 und MWST CHF 202.50 werden durch die Zahlung nicht nochmals erhöht.
Eine vollständige Rechnung wurde zweimal importiert. Wie reparierst du die Buchungskette, ohne die richtige Rechnung zu verlieren?
Vom Papier zum Saldo. Ohne einen Sprung im Denken.
Eine Buchung ist dann überzeugend, wenn du sie herleiten, wiederfinden und kontrollieren kannst. Auch wenn nicht alles auf zwei hübsche Zeilen passt.
Du kennst Belege, das Journal und die Kontensicht bereits einzeln. Jetzt verbinden wir sie zu einer belastbaren Kette. Zuerst einfach, danach mit MWST, Gutschrift, Teilzahlung, Jahreswechsel und einer Differenz, die sich nicht mit gutem Zureden abstimmt.
- 01 · BELEGWas ist geschehen?Leistung, Parteien, Betrag und Zeitpunkt belegen. Nicht nur ein PDF finden.
- 02 · JOURNALWie wird es erfasst?Datum, Referenz, Konten und ausgeglichene Beträge nachvollziehbar verbinden.
- 03 · KONTENSICHTWas hat sich verändert?Dieselben Einträge auf den Konten lesen und mit Einzelposten abstimmen.
Die Spur funktioniert auch rückwärts: Kontoeintrag → Journaleintrag → Beleg und wirtschaftlicher Nachweis.
Leistung auf Rechnung: CHF 100
Du hast eine Leistung erbracht, aber noch kein Geld erhalten. Deshalb: Forderungen aus L&L an Dienstleistungserlöse CHF 100.
Später bezahlt der Kunde: Bankguthaben an Forderungen aus L&L CHF 100. Die Leistung wurde einmal erbracht. Sie braucht keinen zweiten Umsatz.
Herleiten statt bloss zuordnen
Du begründest Datum und Kontierung, stimmst mehrzeilige Buchungen ab, verfolgst Belege in beide Richtungen und unterscheidest einen rechnerisch ausgeglichenen Satz von einer sachlich richtigen Buchhaltung.
Die Aufgaben bauen fachausweisrelevante Verbindungen auf. Diese einzelne Lektion deckt nicht die gesamte Berufsprüfung ab.
Ein richtiger Betrag ohne erklärbare Herkunft ist noch keine verlässliche Buchhaltung.
Erst den Vorgang prüfen. Dann den Buchungsknopf.
Ein Beleg ist ein Nachweis – kein magischer Befehl, ungeprüft etwas zu buchen.
- Identität: Wer, was und für wen?
Stimmen Geschäftspartner, Rechnungsnummer und betrieblicher Zusammenhang? Gehört der Beleg zur eigenen Unternehmung? Eine zweite PDF-Kopie ist keine zweite Leistung.
- Leistung: Was ist tatsächlich passiert?
Rechnung, Vertrag, Abnahme oder Leistungsrapport müssen zusammenpassen. Eine Bestellung beweist noch nicht, dass bereits geliefert oder gearbeitet wurde.
- Rechnung: Netto, Steuer, brutto plausibel?
Prüfe Positionen, vereinbarte Konditionen, Berechnung und die für den konkreten Sachverhalt relevanten MWST-Angaben. In dieser Lektion ist der Steuersatz ausdrücklich vorgegeben.
- Zeit: In welche Periode gehört der Vorgang?
Belegdatum, Leistungszeitraum, Zahlung und Erfassungstag können auseinanderliegen. Bevor du ein Datum übernimmst, klärst du dessen Bedeutung.
- Vorbestand: Was ist schon erfasst?
Existieren Rechnung, Gutschrift oder Zahlung bereits? Prüfe eindeutige Referenzen statt nur gleich hohe Beträge. Doppelte Erfassung ist auch dann falsch, wenn die Software freundlich grün leuchtet.
Du entscheidest: Rechnung ohne Leistungsnachweis
Eine Rechnung vom 29. Dezember betrifft eine Installation. Der Arbeitsrapport nennt jedoch den 4. Januar als Ausführung. Was klärst du vor einer Dezember-Ertragsbuchung?
Hinweis öffnen
Die Rechnung sagt etwas über die Fakturierung. Für die periodengerechte Ertragszuordnung brauchst du zusätzlich den tatsächlichen Leistungsstand.
Herleitung und Lösung
Du prüfst Vertrag, Leistungsrapport und allfällige Abnahme: Ist die Installation am Jahresende bereits erbracht, teilweise erbracht oder erst für Januar geschuldet? Für eine ausschliesslich im Januar zu erbringende Leistung ist das Rechnungsdatum allein kein Dezember-Ertragsnachweis.
Die MWST-Behandlung wird separat anhand Rechnungsstellung, Zahlung und Abrechnungsart beurteilt. Leistungsperiode und steuerlicher Entstehungszeitpunkt sind nicht automatisch identisch.
Vier Daten. Vier verschiedene Fragen.
Der Kalender ist nicht kompliziert. Wir machen ihn nur kompliziert, wenn wir jedes Datum «das Datum» nennen.
Leistungszeitraum
Wann wurde die wirtschaftliche Leistung erbracht? Das ist für die zeitliche Ertragszuordnung im periodengerecht geführten Fall entscheidend.
Belegdatum
Wann wurde Rechnung, Gutschrift oder Bankbeleg ausgestellt? Es identifiziert den Nachweis, ersetzt aber nicht die Prüfung des Geschäftsfalls.
Buchungsperiode
Welchem Zeitraum wird die Buchung wirtschaftlich zugeordnet? Verspätete Belege können eine Abgrenzung oder dokumentierte Korrektur erfordern.
Erfassung und Zahlung
Wann wurde der Datensatz tatsächlich erfasst, wann floss Geld? Die Bearbeitungsgeschichte bleibt nachvollziehbar; der Zahlungstag entscheidet nicht allein über Ertrag.
Wir führen unsere fiktive GmbH periodengerecht. Eine im Dezember vollständig erbrachte Beratung gehört damit nicht bloss deshalb in den Januarertrag, weil erst im Januar bezahlt wird. Umgekehrt wird eine Januarleistung durch einen Dezember-Geldeingang nicht schon zur Dezemberleistung.
Die konkrete Kontenbezeichnung und Abwicklung hängen vom Kontenplan und System ab. Geschlossene Perioden werden nicht heimlich umdatiert: Die Korrektur muss fachlich und im verwendeten Verfahren begründet sein.
- Bankbeleg · DezemberVorauszahlung für eine reine Januarleistung
- Bankzugang · Soll
- CHF 1’081
- Leistung bis Jahresende
- Noch nicht erbracht
- Vorherige Erfassung
- Keine
Die Zahlung ist belegt. Sie belegt noch keinen Dezemberertrag.
- Gegenposten · HabenAufteilung gemäss den vorgegebenen Fallannahmen
- Erhaltene Anzahlungen
- CHF 1’000
- Geschuldete MWST · 8,1 %
- CHF 81
- Summe Haben
- CHF 1’081
Die Nettoanzahlung ist eine Verpflichtung zur künftigen Leistung.
Die Januarleistung ist noch nicht erbracht. Die im Fall bei Vereinnahmung entstehende MWST wird davon getrennt erfasst.
Separater Lernfall, nicht R-241: effektive MWST, Nettomethode, vereinbarte Entgelte und steuerbare Inlandleistung zum vorgegebenen Satz von 8,1 %.
Ein Beleg kann mehr als zwei Konten brauchen.
Jetzt wird aus der Mini-Buchung eine zusammenhängende Fallkette – mit genau benannten Voraussetzungen.
| Position | Netto CHF |
|---|---|
| Beratung | 2’400.00 |
| Installation | 600.00 |
| MWST 8,1 % auf CHF 3’000 | 243.00 |
| Bruttoforderung | 3’243.00 |
- Wirtschaftlich zerlegen
Es entstehen ein Anspruch auf CHF 3’243, zwei Nettoertragsbestandteile und die dazugehörige geschuldete MWST. Geld ist noch nicht eingegangen.
- Konten und Seiten bestimmen
Die Forderung als Aktivum nimmt im Soll zu. Die beiden Ertragskonten und die geschuldete MWST nehmen im Haben zu. Die Steuer ist nicht Teil des Nettoertrags.
- Alle Zeilen gemeinsam kontrollieren
Soll CHF 3’243 = Haben CHF 2’400 + CHF 600 + CHF 243. Eine mehrzeilige Buchung ist ein zusammengehöriger Satz mit gleicher Soll- und Habensumme.
| Konto | Soll | Haben |
|---|---|---|
| Forderungen aus L&L | 3'243.00 | – |
| Beratungsertrag | – | 2'400.00 |
| Installationsertrag | – | 600.00 |
| Geschuldete MWST | – | 243.00 |
| Summe | 3'243.00 | 3'243.00 |
Doppelte Buchhaltung bedeutet nicht «höchstens zwei Zeilen». Es bedeutet: Der ganze Satz bleibt im Soll und Haben ausgeglichen.
Vor dem Aufdecken: Wo steckt der Fehler?
Jemand bucht Forderungen Soll CHF 3’243, Beratung Haben CHF 3’000 und geschuldete MWST Haben CHF 243. Rechnerisch stimmt es. Ist es für unseren Kontenplan vollständig richtig?
Lösung und Begründung
Nein. Die Rechnung enthält CHF 600 Installation und CHF 2’400 Beratung. Die Bruttoforderung und Steuer stimmen, aber die Ertragsarten sind falsch aufgeteilt. Du brauchst den Beleginhalt, um diesen Fehler zu finden – die Seitensumme verrät ihn nicht.
Nicht nochmals buchen. Anders auf dieselbe Buchung schauen.
Das Journal zeigt den zeitlichen Zusammenhang. Das Konto zeigt die Entwicklung einer bestimmten wirtschaftlichen Grösse.
J-101 erscheint auf Forderungen, Beratungsertrag, Installationsertrag und geschuldeter MWST. Das sind vier Kontoeinträge aus derselben Erfassung. In einer integrierten Buchhaltungssoftware erzeugt die Buchung diese Sichten gemeinsam. Du tippst nicht nochmals vier neue Geschäftsfälle ein.
Folge dem Beleg bis zum Kontosaldo.
Wähle zuerst den Stand der Fallkette, danach ein Konto. Spätere Schritte enthalten die früheren Buchungen. Diese Erkundung speichert keinen Lernnachweis.
Die Dezemberleistung ist erbracht.
Kunde K-17 erhält die Rechnung: Beratung CHF 2’400, Installation CHF 600, zuzüglich CHF 243 MWST. Noch keine Zahlung.
| Konto | Soll | Haben |
|---|---|---|
| Forderungen aus L&L | 3'243.00 | – |
| Beratungsertrag | – | 2'400.00 |
| Installationsertrag | – | 600.00 |
| Geschuldete MWST | – | 243.00 |
| Kontrollsumme | 3'243.00 | 3'243.00 |
Die Bruttoforderung entsteht im Soll. Drei Habenzeilen trennen die zwei Nettoertragsarten und die geschuldete MWST. Die Bank bleibt unberührt.
Soll
- J-101R-2413'243.00
Haben
- Keine Buchung–
Erkunde mit einer konkreten Frage
Wähle die Teilzahlung und danach Beratungsertrag. Weshalb verändert J-103 diesen Kontostand nicht? Prüfe anschliessend dasselbe auf Bankguthaben und Forderungen.
Was du sehen solltest
Beratungsertrag enthält J-101 im Haben mit CHF 2’400 und J-102 im Soll mit CHF 500: verbleibend CHF 1’900. Die Installation trägt weitere CHF 600 bei. J-103 betrifft nur Bank und Forderungen. Zusammen verbleiben CHF 2’500 Nettoertrag aus der Kette.
Der Bankzugang aus dieser Kette beträgt CHF 2’000. Die Forderung sinkt durch Gutschrift und Zahlung auf CHF 702.50. Ein Kontostand dieser Erkundung ist kein vollständiger Firmenbestand.
Drei Belege. Drei unterschiedliche Wirkungen.
Die Rechnung schafft den Anspruch. Die Gutschrift reduziert den Preis. Die Zahlung erfüllt einen Teil des Anspruchs.
30. Dezember: Gutschrift G-18
Die Firma gewährt K-17 verbindlich CHF 500 Nachlass auf die Beratung. Zuzüglich CHF 40.50 MWST sind das CHF 540.50 weniger Forderung. Die ursprüngliche Rechnung bleibt als Nachweis erhalten; G-18 verweist auf R-241.
| Konto | Soll | Haben |
|---|---|---|
| Beratungsertrag | 500.00 | – |
| Geschuldete MWST | 40.50 | – |
| Forderungen aus L&L | – | 540.50 |
| Summe | 540.50 | 540.50 |
Beratungsertrag sinkt im Soll. Die geschuldete MWST sinkt ebenfalls im Soll, weil das Entgelt im gegebenen steuerbaren Fall vermindert wird. Forderungen sinken im Haben. Eine Gutschrift ist nicht automatisch ein Geldabfluss; hier wurde noch nichts zurückbezahlt.
5. Januar: Teilzahlung B-07
Der Bankbeleg weist CHF 2’000 von K-17 mit Bezug auf R-241 aus. Die richtige Frage lautet jetzt nicht «Welchen Umsatz buchen wir?», sondern «Welchen bereits vorhandenen Anspruch erfüllt diese Zahlung?»
| Konto | Soll | Haben |
|---|---|---|
| Bankguthaben | 2'000.00 | – |
| Forderungen aus L&L | – | 2'000.00 |
| Summe | 2'000.00 | 2'000.00 |
CHF 2’500 Nettoertrag
Beratung CHF 2’400 − CHF 500 und Installation CHF 600. Die Zahlung verändert diesen Wert nicht nochmals.
CHF 202.50 geschuldete Steuer
CHF 243 − CHF 40.50. Das ist nur der Steueranteil dieser Verkäufe nach Gutschrift, nicht automatisch die gesamte Zahllast der Firma.
Finde die Geschichte vorwärts. Beweise sie rückwärts.
Eine Prüfspur ist mehr als ein Ordner mit dem Namen «Belege_final_wirklich_final».
- NACHWEISBankbeleg B-0705.01.2026 · K-17 · R-241 · Zahlung CHF 2’000.
- BUCHUNGJournal J-103Bank Soll CHF 2’000 und Forderungen Haben CHF 2’000; Referenz B-07.
- AUSWIRKUNGBank und ForderungenBeide Einträge verweisen auf J-103. Der offene Rechnungsposten beträgt CHF 702.50.
Rückwärts wird nicht geraten: Die Referenz führt zum konkreten Datensatz und von dort zum zugehörigen Nachweis.
Vorwärts: Vollständigkeit verfolgen
Nimm einen geprüften Beleg. Finde den zugehörigen Journaleintrag und alle betroffenen Konten. Fehlt die ganze Buchung, genügt die ausgeglichene Saldenliste nicht als Entwarnung.
Rückwärts: Herkunft erklären
Nimm einen Kontoeintrag. Öffne dessen Journalreferenz und prüfe den Beleg samt wirtschaftlichem Zusammenhang. Ein gleich hoher Betrag bei einem anderen Kunden ist kein Ersatz.
Bei einer Korrektur gehört auch die Verbindung zum ursprünglichen Eintrag in diese Spur. Datum, Grund, Betrag und Bezug sollen rekonstruierbar bleiben. Die ESTV beschreibt diese Nachverfolgbarkeit zwischen Beleg, Buchhaltung und Abrechnung als Prüfspur.
Rückwärtsprüfung: Haben CHF 540.50 auf Forderungen
Der Kontoeintrag nennt J-102. Ein Bankbeleg über denselben Betrag liegt ebenfalls irgendwo vor. Welcher Nachweis ist für diesen Eintrag massgebend?
Hinweis öffnen
Folge der Referenz, nicht der optischen Ähnlichkeit einer Zahl.
Lösung aufdecken
J-102 führt zu G-18, der Gutschrift auf R-241 für K-17. Sie vermindert Forderung, Beratungsertrag und geschuldete MWST. Ein fremder Bankbeleg gleichen Betrags erklärt diese Buchung nicht.
Einzelposten und Hauptbuch müssen dieselbe Geschichte erzählen.
Eine Abstimmung beginnt nicht mit dem Taschenrechner, sondern mit einer vergleichbaren Grundlage.
Das Debitorennebenbuch zeigt, welche Kunden welche Rechnungen noch schulden. Das Forderungssammelkonto zeigt deren Gesamtbetrag. Es sind zwei Detailebenen derselben Ansprüche – keine Vermögenswerte, die zusätzlich zusammengerechnet werden.
| Grundlage | CHF |
|---|---|
| K-17 · R-241 nach G-18 und B-07 | 702.50 |
| K-18 · weiterer offener Rechnungsposten | 1’297.50 |
| Total Nebenbuch = Forderungssammelkonto | 2’000.00 |
- Stichtag und Umfang gleichsetzen
Vergleiche denselben Verarbeitungsstand, dieselbe Firma, Währung und Kontengruppe. Eine Liste vor dem Zahlungslauf und ein Konto danach dürfen voneinander abweichen.
- Differenz beziffern und eingrenzen
Ordne Belege und Referenzen zu. Suche fehlende Übertragungen, Dubletten, falsche Konten und zeitliche Verschiebungen. Ein passender Betrag ist eine Spur, noch kein Beweis.
- Ursache beheben, nicht Differenz verstecken
Prüfe, was im Nebenbuch, Journal und Hauptbuch tatsächlich vorhanden ist. Erst dann entscheidest du über erneute Verarbeitung oder eine dokumentierte Korrektur.
- Erneut abstimmen und festhalten
Nach der Korrektur werden beide Seiten erneut mit gleichem Stand verglichen. Grundlage, Differenz, Ursache und Massnahme bleiben nachvollziehbar.
Eine Differenz von CHF 540.50
Das Nebenbuch zeigt CHF 2’000. Das Forderungshauptbuch zeigt CHF 2’540.50. Im Nebenbuch ist G-18 enthalten; der Übertragungsstatus ist unklar. Was tust du – und was ausdrücklich nicht?
Hinweis öffnen
CHF 540.50 entspricht der Gutschrift. Suche J-102 und seinen Verarbeitungsstatus auf den beteiligten Konten.
Herleitung und Lösung
Du prüfst Referenzen und Schnittstellenprotokoll. Falls G-18 im Hauptbuch tatsächlich noch fehlt, erklärst du damit die zu hohe Forderung. Die fehlende Verarbeitung betrifft den vollständigen Gutschriftssatz, nicht nur das Forderungskonto.
Du buchst die Differenz weder blind als Aufwand noch erfasst du im Nebenbuch eine zweite Gutschrift. Ist die Buchung bereits vorhanden, muss beispielsweise ein Filter- oder Verarbeitungsproblem gelöst werden – nicht noch ein Geschäftsfall erfunden werden.
Fehler korrigieren. Die Geschichte nicht ausradieren.
Wer korrigiert, muss nicht so tun, als wäre nie etwas gewesen. Eine gute Buchhaltung kann ihren Korrekturweg erklären.
Eine noch nicht abgeschlossene Eingabe ist etwas anderes als eine festgeschriebene Buchung. Bei einer bereits erfassten falschen Buchung müssen ursprünglicher Eintrag und Berichtigung nachvollziehbar bleiben. Je nach System erfolgt dies etwa durch Storno und richtige Neubuchung; die konkrete Perioden- und Steuerbehandlung ist dabei zu prüfen.
Originalfall: R-241 wurde vollständig doppelt erfasst
J-101 ist richtig. Zusätzlich wurde irrtümlich der gesamte Rechnungssatz ein zweites Mal erfasst. Der zusätzliche Satz erhöht Forderung, beide Ertragsarten und MWST zu Unrecht. Er muss vollständig rückgängig gemacht werden; J-101 bleibt bestehen.
| Konto | Soll CHF | Haben CHF |
|---|---|---|
| Beratungsertrag | 2’400.00 | – |
| Installationsertrag | 600.00 | – |
| Geschuldete MWST | 243.00 | – |
| Forderungen aus L&L | – | 3’243.00 |
| Summe | 3’243.00 | 3’243.00 |
Das ist keine neue Preisreduktion gegenüber K-17, sondern die Berichtigung einer internen Doppelbuchung. Ohne echten Preisnachlass wird nicht einfach eine zweite Kundengutschrift erfunden. Die Rechnung soll am Ende genau einmal wirksam sein.
Vollständige Dublette
Alle irrtümlich doppelt erfassten Bestandteile korrigieren, einschliesslich der dazugehörigen MWST. Nur die Forderung zu vermindern würde den Restfehler stehen lassen.
Reine Periodenabgrenzung
Ein Nettoertrag kann einer anderen Periode zugeordnet werden, obwohl die MWST bereits korrekt entstanden ist. Nicht jede Ertragskorrektur ist deshalb auch eine Steuerkorrektur.
Zahlung als neuer Ertrag
Die ursprüngliche Rechnung bleibt offen und der Umsatz wird zu hoch. Ursache ist die fehlende Verbindung zum bereits gebuchten Anspruch. Prüfe die ganze fehlerhafte Erfassung, bevor du die Korrektur festlegst.
Ausgeglichener falscher Satz
Ein richtiger Gesamtbetrag auf falschen Konten bleibt fachlich falsch. Die Kontrolle braucht Inhalt, Periode und Beleg – nicht nur einen Taschenrechner.
Kontrollfrage: Ist jetzt wirklich alles richtig?
Nach der Dublettenkorrektur ist Soll gleich Haben. Welche drei weiteren Kontrollen brauchst du mindestens?
Mögliche begründete Antwort
Erstens: R-241 ist wirtschaftlich genau einmal und auf den richtigen Konten erfasst. Zweitens: Forderung, Nettoerträge und MWST stimmen nach Gutschrift und Teilzahlung mit der Fallkette überein. Drittens: Die ursprüngliche Erfassung, Dublette und Korrektur sind samt Belegbezug und Periodenzuordnung nachvollziehbar.
Zusätzlich stimmst du Nebenbuch und Hauptbuch zum gleichen Stand ab. Eine einzelne Kennzahl ersetzt diese Kontrollen nicht.
Jetzt eine neue Fallkette. Ohne die Musterlösung im Rücken.
Die Transferfälle verwenden andere Werte. Zeige, ob du Zusammenhänge selbst herleiten kannst – nicht, ob du CHF 702.50 wiedererkennst.
Lies zuerst die Fallannahmen. Leite dann Kontierung, offene Beträge, zeitliche Zuordnung und Kontrollen ab. Die Aufgaben prüfen diesen abgegrenzten Kompetenzbereich; sie sind keine offizielle Fachausweisprüfung und kein Nachweis der vollständigen Prüfungsreife.
Vom Verstehen zum selbständigen Lösen.
Kontieren, rechnen, abstimmen. Keine Lösung vor der Abgabe. Taschenrechner und eigene Notizen sind erlaubt.
Fall B verwendet neue Zahlen. Löse ihn vor dem Blick in seine Lösungen, wenn du deinen Transfer prüfen möchtest. Eine Wiederholung nach gelesener Lösung ist Übung, kein unabhängiger Kompetenznachweis.
Entwürfe bleiben nur in dieser geöffneten Ansicht. Neuladen startet eine neue Prüfung; abgeschlossene Ergebnisse werden im Lernstand gespeichert. Dies ist eine eigene Themenprüfung, keine offizielle Fachausweisprüfung oder Bestehensgarantie.30 Fragen. Von der Belegprüfung bis zur sauberen Korrektur.
Nutze die Rückmeldungen, um den Denkfehler zu finden. Das Wiederholungsquiz ergänzt die eigenständigen Transferfälle, ersetzt sie aber nicht.
Quiz wird vorbereitet …
Die drei Runden und dein lokaler Fortschritt werden geladen.
Eine belastbare Kette hält in beide Richtungen.
Du bist nicht fertig, sobald ein Buchungssatz gut aussieht. Du bist fertig, wenn seine Herleitung und Wirkung überprüfbar sind.
- Belege prüfen: Identität, Leistung, Berechnung, Zeitpunkt und vorhandene Erfassung gehören zusammen.
- Datum begründen: Leistungsperiode, Beleg, Zahlung und tatsächliche Erfassung dürfen nicht ungeprüft gleichgesetzt werden.
- Einmal erfassen: Journal und Kontensicht zeigen dieselbe Buchung. Mehrere Zeilen sind erlaubt; Soll- und Habensummen stimmen überein.
- Wirkungen trennen: Rechnung erzeugt Anspruch und Ertrag, Gutschrift reduziert den Preis, Zahlung erfüllt den Anspruch. Die konkreten MWST-Annahmen zählen.
- Spur erhalten: Beleg, Journal, Kontoeinträge und Korrekturen müssen sich nachvollziehbar verbinden lassen.
- Abstimmen: Nebenbuch und Hauptbuch zum gleichen Stand vergleichen. Eine Differenz braucht eine Ursache, keine erfundene Ausgleichsbuchung.
- Kontrollgrenzen kennen: Gleiche Seitensummen beweisen weder Vollständigkeit noch richtige Kontierung oder Periode.
Beleg erklärt Buchung. Buchung erklärt Kontoeintrag. Abstimmung prüft den Zusammenhang.